수입 건 하나를 처리하고 나면 청구서가 한 장으로 오지 않습니다. 선사에서 한 장, 창고에서 한 장, 관세사에서 한 장, 운송사에서 또 한 장이 옵니다. 여기에 세금까지 따로 있습니다.
화주가 "왜 이렇게 여러 군데서 달라고 하느냐"고 물으실 때, 답은 간단합니다. 화물을 만지는 주체가 애초에 여러 곳이고, 각자 법적 지위가 다르기 때문입니다.
이 글에서는 수입 화물 한 건에 붙는 비용을 받는 쪽 기준으로 갈라 정리했습니다. 어느 줄을 누구에게 물어야 하는지가 정해집니다.
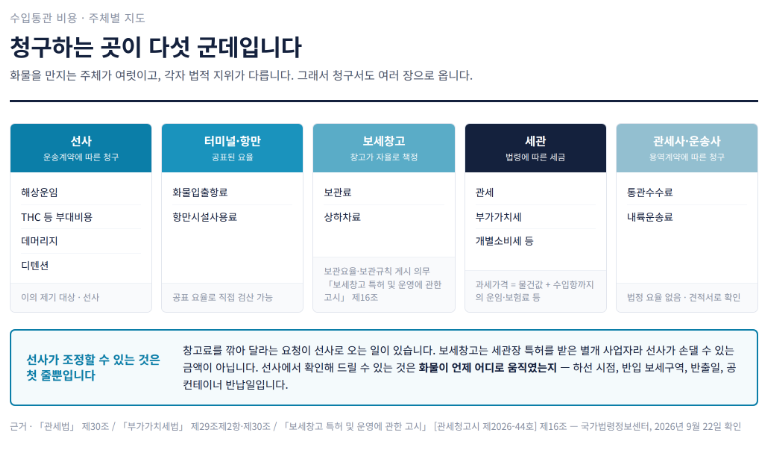
청구하는 곳은 다섯 군데입니다
| 받는 곳 | 대표 항목 | 성격 |
|---|---|---|
| 선사 | 해상운임, THC, 데머리지, 디텐션 | 운송계약에 따른 청구 |
| 터미널·항만 | 화물입출항료 등 항만시설사용료 | 공표된 요율 |
| 보세창고 | 보관료, 상하차료 | 창고가 자율로 정한 요율 |
| 세관 | 관세, 부가가치세 등 | 법령에 따른 세금 |
| 관세사·운송사 | 통관수수료, 내륙운송료 | 용역계약에 따른 청구 |
여기서 먼저 정리해 두면 좋은 것이 있습니다. 선사는 이 중 첫 줄만 조정할 수 있습니다. 창고료를 깎아 달라는 요청이 선사로 오는 일이 있는데, 보세창고는 세관장 특허를 받은 별개 사업자입니다. 선사가 손댈 수 있는 금액이 아닙니다.
선사가 받는 것 — 운송과 컨테이너 사용
해상운임과 THC 같은 부대비용, 그리고 컨테이너를 오래 쓴 데 대한 데머리지·디텐션이 여기 들어갑니다.
이 줄들은 선사와의 운송계약 범위 안에 있습니다. 그래서 이의를 제기할 대상도 선사입니다. 프리타임이 며칠이었는지, 기산일이 어디인지가 다툼의 대부분입니다.
터미널과 항만이 받는 것 — 공표된 요율
화물입출항료가 대표적입니다. 이것은 선사나 터미널이 임의로 정하는 금액이 아니라 해양수산부 고시와 각 지방해양수산청·항만공사의 요율로 공표됩니다.
공표된 요율이라는 것은 검산이 가능하다는 뜻입니다. TEU 기준인지 톤 기준인지, 외항인지 내항인지에 따라 단가가 정해져 있으므로, 청구된 금액을 직접 맞춰 볼 수 있습니다.
보세창고가 받는 것 — 요율은 자율, 게시는 의무
보세창고 보관료에는 국가가 정한 요율표가 없습니다. 창고마다 자율로 책정합니다.
다만 숨길 수는 없습니다. 「보세창고 특허 및 운영에 관한 고시」 제16조는 보세창고 운영인이 보관요율 및 보관규칙을 게시하도록 정하고 있습니다(자가용보세창고는 제외).
요율표만 받으면 절반입니다. 보관규칙에 보관일수를 어떻게 세는지, 기본료와 할증료를 어떻게 나누는지, 최저요금이 있는지가 적혀 있습니다. 금액 다툼의 상당수가 요율이 아니라 여기서 갈립니다.
세관에 내는 것 — 관세와 부가세
관세는 과세가격에 품목별 관세율을 곱해 나옵니다. 과세가격은 관세법 제30조에 따라 실제 지급가격에 수입항까지의 운임·보험료 등을 더해 만듭니다. 물건값만이 아닙니다.
부가세는 그 위에 다시 붙습니다. 부가가치세법 제29조제2항은 수입 부가세 과세표준을 관세의 과세가격에 관세, 개별소비세, 주세, 교육세, 농어촌특별세, 교통·에너지·환경세를 더한 금액으로 정하고, 제30조에 따라 세율은 10퍼센트입니다.
그래서 관세율이 높은 품목일수록 부가세도 같이 커집니다.
관세사와 운송사가 받는 것 — 용역계약
통관수수료와 내륙운송료는 계약으로 정해지는 금액입니다. 법정 요율이 없습니다. 견적 단계에서 무엇이 포함되고 무엇이 별도인지를 문서로 받아 두는 것 외에 다른 방법이 없습니다.
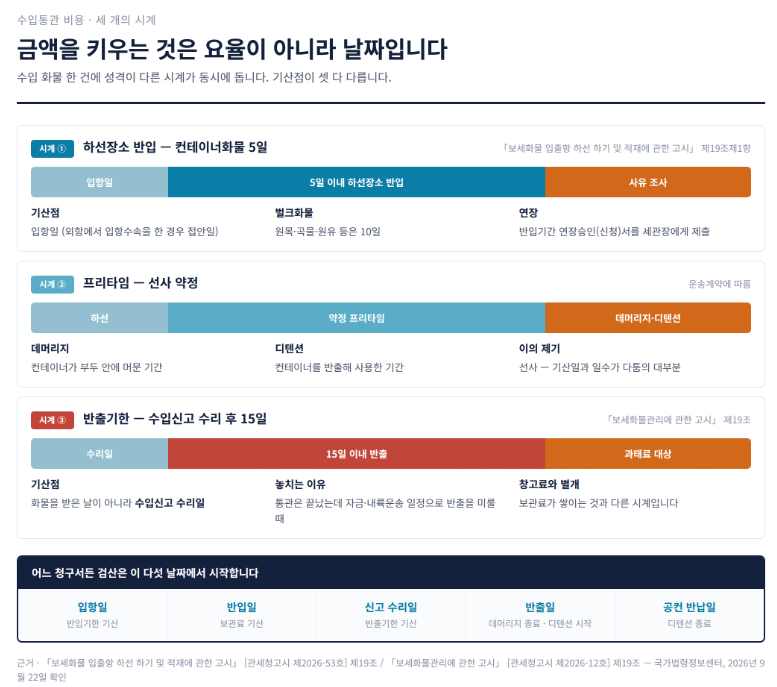
금액을 키우는 시계가 세 개 돌고 있습니다
비용 다툼의 상당수는 요율이 아니라 날짜에서 생깁니다. 수입 화물에는 성격이 다른 시계가 동시에 돌아갑니다.
| 시계 | 기산점 | 기한 | 넘기면 |
|---|---|---|---|
| 하선장소 반입 | 입항일(외항 입항수속 시 접안일) | 컨테이너화물 5일 | 세관 조사, 연장승인 필요 |
| 프리타임 | 선사 약정 | 계약에 따름 | 데머리지·디텐션 발생 |
| 반출기한 | 수입신고 수리일 | 15일 | 관세법상 과태료 대상 |
첫 줄은 「보세화물 입출항 하선 하기 및 적재에 관한 고시」 제19조제1항, 세 번째 줄은 「보세화물관리에 관한 고시」 제19조에 근거가 있습니다.
세 번째 시계가 특히 놓치기 쉽습니다. 기산점이 화물을 받은 날이 아니라 수입신고 수리일입니다. 통관은 끝났는데 자금이나 내륙운송 일정 때문에 반출을 미루면, 창고료와 별개로 이 시계가 돌아갑니다.
가정해 보는 진행
부산항으로 들어온 FCL 한 건입니다.
- 입항 후 컨테이너가 하선장소에 반입됩니다. 이때부터 창고 쪽 보관일수가 쌓이기 시작합니다
- 동시에 선사 프리타임이 돌아갑니다. 터미널 야드에 머문 기간에는 데머리지가 붙습니다
- 수입신고가 수리됩니다. 관세와 부가세를 납부합니다. 여기서부터 반출기한 15일이 시작됩니다
- 컨테이너를 반출해 공장으로 운송합니다. 반출한 뒤부터는 디텐션 시계로 넘어갑니다
- 공컨테이너를 반납하면 선사 쪽 시계가 멈춥니다
- 창고는 보관료를, 선사는 운임과 체화료를, 관세사는 통관수수료를 각각 청구합니다
청구서 네 장이 서로 다른 시점의 서로 다른 사실을 근거로 만들어집니다.
청구서를 받았을 때 물어볼 곳
- 해상운임·부대비용·데머리지·디텐션 → 선사
- 보관료 → 보세창고 (보관요율표와 보관규칙을 함께 요청)
- 화물입출항료 → 공표 요율로 직접 검산 후 청구 주체에 확인
- 관세·부가세 → 관세사 (과세가격 산정 내역 요청)
- 통관수수료·내륙운송료 → 계약한 관세사·운송사
선사에서 확인해 드릴 수 있는 것은 화물이 언제 어디로 움직였는지입니다. 하선 시점, 반입 보세구역, 반출일, 공컨테이너 반납일. 다른 주체의 청구서를 검산하려면 이 날짜들이 먼저 있어야 합니다.
청구서가 여러 장인 것은 화물을 만진 손이 여러 개라서입니다
수입 비용을 한 곳에서 관리하고 싶다면 방법은 하나입니다. 화물이 움직인 날짜를 한 장에 모아 두는 것입니다. 입항일, 반입일, 신고 수리일, 반출일, 반납일. 다섯 개 날짜만 있으면 어느 청구서든 검산의 출발점이 생깁니다.
견적 단계에서 "이 금액에 무엇이 포함돼 있나"를 물으실 때도, 이 다섯 주체 중 어디까지를 대신 내 주는 조건인지로 나눠 물으시면 답이 명확해집니다.
2026.09.17 - [해운, 선사실무] - 화물입출항료(Wharfage), 청구서에 붙은 이 줄을 직접 검산하는 법
화물입출항료(Wharfage), 청구서에 붙은 이 줄을 직접 검산하는 법
선사나 포워더 청구서를 보면 운임 아래로 THC, Document Fee, 그리고 Wharfage 또는 W/F로 적힌 줄이 붙어 있습니다. 앞의 두 개는 서비스 대가라는 감이 오는데, Wharfage는 무엇에 대한 돈인지 감이 잘 오
kshippinginsight.com
이 글이 근거로 삼은 자료
- 「관세법」 [시행 2026. 8. 11.] [법률 제21858호] 제30조(과세가격 결정의 원칙)
- 「부가가치세법」 [시행 2026. 1. 2.] [법률 제21065호] 제29조제2항, 제30조
- 「보세화물 입출항 하선 하기 및 적재에 관한 고시」 [시행 2026. 8. 28.] [관세청고시 제2026-53호] 제19조
- 「보세화물관리에 관한 고시」 [관세청고시 제2026-12호] 제19조
- 「보세창고 특허 및 운영에 관한 고시」 [관세청고시 제2026-44호] 제16조
2026년 9월 22일 국가법령정보센터 확인 기준입니다.
구체적인 요율과 프리타임 조건은 선사·터미널·창고마다 다르고, 계약으로 정해지는 항목은 건별로 달라집니다. 이 글은 비용이 발생하는 구조를 정리한 참고 자료이며 특정 건의 청구 금액을 판단한 내용이 아닙니다. 세금 계산은 관세사와, 운송·보관 요금은 해당 사업자와 확인해 주십시오.
'해상물류 상식' 카테고리의 다른 글
| HS코드가 바뀌면 이미 통관한 건은 어떻게 되나 — 소급과 30일 유예 (0) | 2026.09.27 |
|---|---|
| 수출하면 관세를 돌려받습니다 — 관세환급, 시계가 두 개인 이유 (0) | 2026.09.23 |
| 컨테이너에 얼마나 실을 수 있나 — 도로 운행 제한이 먼저 걸립니다 (0) | 2026.09.13 |
| 청구서 금액이 이상합니다 — 이의를 제기하는 순서와 통하는 근거 (0) | 2026.09.12 |
| 환적 화물이 연결편을 놓쳤습니다 — 어디서 멈췄고 무엇을 확인해야 하나 (0) | 2026.09.10 |